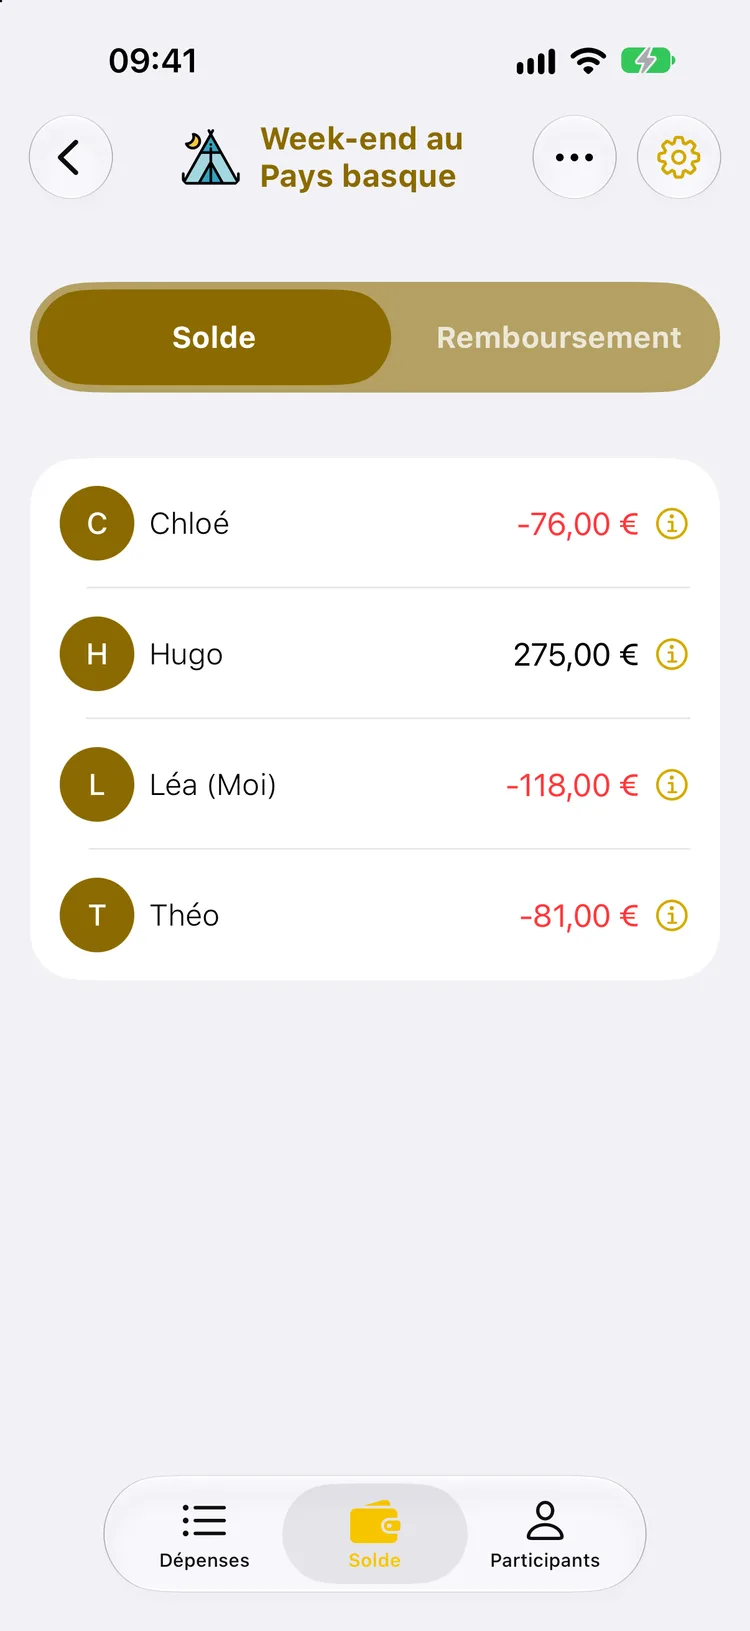
Le week-end est fini, le calcul est fait : Léa doit 118 € à Hugo, Chloé 76 €, Théo 81 €. Reste le paiement entre amis, et c’est souvent là que tout traîne. Faut-il demander un IBAN, passer par Wero ou le virement instantané, envoyer un Lydia, sortir des billets ? Nous éditons Banana Split, une app de partage de dépenses, et nous avons regardé comment 156 000 groupes suivis dans l’app soldent leurs comptes. Voici ce que coûte chaque façon de payer un ami en France en octobre 2026, ses frais, son plafond, et les pièges que personne ne lit.
La réponse courte. Pour un paiement entre amis entre deux comptes bancaires français, Wero est le plus simple : un numéro de téléphone suffit, c’est gratuit et l’argent arrive en quelques secondes, mais le plafond est bas, souvent 500 € par virement ou par jour selon la banque. Au-delà, le virement instantané classique fait le même travail, avec un IBAN, au même prix qu’un virement normal depuis janvier 2025. Lydia, PayPal et Revolut restent gratuits pour payer entre amis dans les cas simples, mais facturent dès qu’une carte de crédit, une devise ou un autre pays entre en jeu. Et quel que soit l’outil, le bon réflexe est le même : réduire le nombre de virements avant d’en faire un seul.
Le paiement entre amis : ce que font vraiment les groupes
Rembourser est le moment que les groupes enregistrent le moins. Sur 156 748 groupes d’au moins deux personnes et cinq dépenses, seuls 13,1 % ont noté au moins un remboursement dans l’app. Pour les 87 % restants, le paiement entre amis s’est fait ailleurs, ou pas du tout, et personne ne l’a coché.
Ceux qui le notent vont vite et vont jusqu’au bout.
- Le remboursement médian est de 52 €. La moitié des remboursements se situent entre 17 € et 142 €, ce qui tient sous le plafond de Wero dans presque tous les cas.
- 86 % notent le premier remboursement au plus tard une semaine après la dernière dépense, et 39 % commencent même avant la fin, pendant le séjour.
- Ils soldent en médiane 98 % de ce qui était dû. Un groupe qui commence à rembourser dans l’app finit presque toujours à zéro.
Autrement dit, le problème des paiements entre amis n’est pas l’outil. C’est le moment où l’on paie : remboursé dans la semaine, un compte se ferme ; laissé pour plus tard, il ne se ferme jamais. Nous en avons parlé dans c’est toujours moi qui paie.
Les moyens de paiement entre amis, comparés
| Moyen | Ce qu’il faut | Frais entre particuliers | Plafond typique |
|---|---|---|---|
| Wero | Le numéro de téléphone ou l’e-mail | Gratuit | 500 à 700 € selon la banque |
| Virement instantané | L’IBAN | Pas plus cher qu’un virement classique | Celui de votre banque, bien plus haut |
| Lydia | L’app Lydia des deux côtés | Gratuit depuis le solde ou par virement, 2,5 % par carte au-delà de 250 € par mois | Selon le compte |
| PayPal (entre proches) | L’e-mail | Gratuit en euros dans l’Espace économique européen | Selon le compte |
| Revolut | Un compte Revolut des deux côtés | Gratuit | Selon la devise |
| Espèces | Des billets | Gratuit | Aucun |
Frais et plafonds vérifiés sur les pages officielles le 2 octobre 2026 ; chaque banque peut fixer des limites plus basses pour un paiement entre amis.
Wero, le remplaçant de Paylib pour payer entre amis
Wero est la solution de paiement des banques européennes, portée par l’European Payments Initiative. En France, il a remplacé Paylib entre l’automne 2024 et mars 2025, et il est intégré directement dans l’app de la plupart des banques : BNP Paribas, Crédit Agricole, Société Générale, La Banque Postale, Caisse d’Épargne, Banque Populaire, Crédit Mutuel. Il fonctionne aussi en Belgique, en Allemagne et au Luxembourg depuis septembre 2026, et entre ces pays si les deux banques le proposent.
Son point fort pour un paiement entre amis : on peut demander de l’argent, la demande reste valable 30 jours. Son point faible : le plafond, 500 € par virement au Crédit Agricole par exemple. Pour rembourser une part de location à 600 €, il faudra souvent passer au virement classique. Wero n’a pas de fonction de partage de groupe : il paie, il ne calcule pas.
Le virement instantané, devenu banal
Depuis le 9 janvier 2025, le règlement européen sur les paiements instantanés interdit aux banques de la zone euro de facturer un virement instantané plus cher qu’un virement classique, et depuis le 9 octobre 2025 elles doivent toutes savoir l’envoyer. La même date a apporté la vérification du bénéficiaire : avant d’envoyer, votre banque vous dit si le nom correspond à l’IBAN. C’est la protection qui manquait pour payer un ami par virement, quand on copie un IBAN reçu par message.
Un groupe, trois virements : le paiement entre amis optimisé
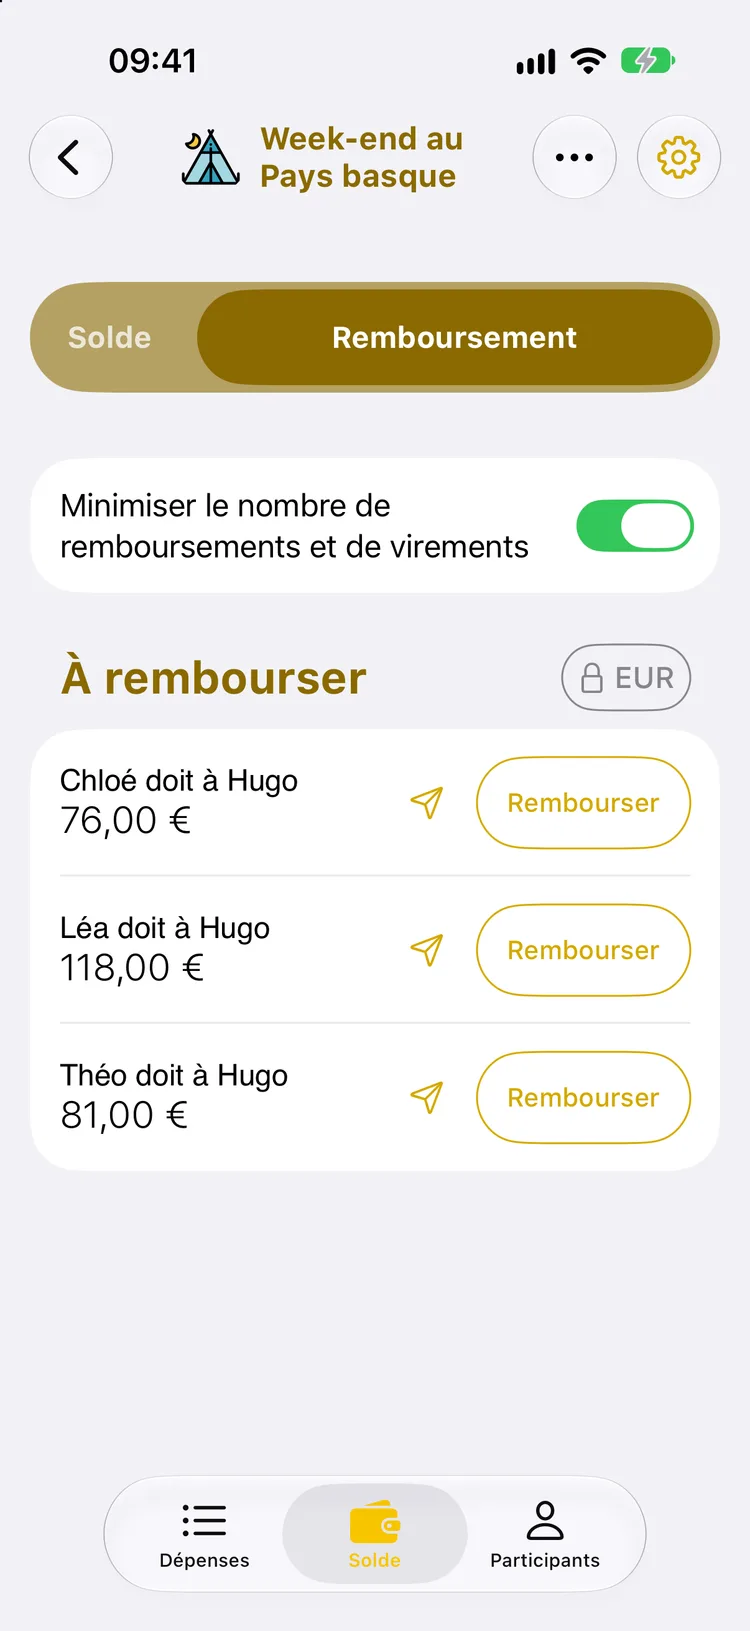
Dans un groupe de quatre où chacun a payé quelque chose, la tentation est de rembourser chaque dépense à son payeur. Sur notre week-end de démonstration, six dépenses et quatre payeurs différents, cela ferait jusqu’à six paiements entre amis croisés. En compensant d’abord les soldes, il n’en faut que trois, tous vers Hugo, qui avait avancé la location.
C’est le calcul que fait l’app : elle part du solde de chacun, ce qu’il a payé moins ce qu’il a consommé, et cherche le plus petit nombre de virements qui ramène tout le monde à zéro. Pour quatre personnes, il n’en faut jamais plus de trois. L’article qui doit combien à qui détaille la méthode, à refaire à la main si besoin.
Les pièges du paiement entre amis
Le plafond Wero au mauvais moment. Un remboursement de 650 € bloqué un dimanche soir, c’est un compte qui reste ouvert. Vérifiez votre plafond dans l’app de votre banque avant le voyage, ou prévoyez le virement instantané pour les grosses parts.
La carte de crédit dans PayPal ou Lydia. Les paiements entre amis sont gratuits depuis un solde ou un compte bancaire. Dès qu’on les alimente par carte, Lydia facture des frais de 2,5 % au-delà de 250 € par mois, et la règle varie chez PayPal : regardez le récapitulatif avant de valider.
La devise. Payer un ami en livres alors qu’il a avancé en euros, c’est 3 % de conversion chez PayPal, en plus d’un taux choisi par la plateforme. Mieux vaut convertir la dette une fois, au taux du jour, et payer dans la devise du destinataire. Nous l’expliquons dans partager les dépenses en plusieurs devises.
Les espèces sans trace. Rendre 80 € en billets au dîner suivant fonctionne, jusqu’au jour où personne ne se souvient si c’était fait. Si vous payez en liquide, notez-le quand même.
L’IBAN reçu par message. Une faute de frappe et l’argent part chez un inconnu. Depuis octobre 2025, la vérification du bénéficiaire vous alerte si le nom ne correspond pas : ne passez pas outre l’alerte.
Dans les groupes suivis dans l'app, quelle part note au moins un remboursement ?
Sur 156 748 groupes d'au moins deux personnes et cinq dépenses, 13,1 % ont enregistré au moins un remboursement. Ceux-là soldent en médiane 98 % de ce qui était dû.
Organiser le paiement entre amis dans l’app
L’app ne fait pas le virement : elle n’est reliée à aucune banque, et c’est voulu. Elle fait tout ce qu’il y a autour du paiement entre amis.
- Calculez les remboursements. Dans l’onglet Solde, le bouton « Calculer les remboursements » affiche qui doit combien à qui, en un minimum de virements.
- Envoyez le montant. Sur chaque ligne, le bouton de partage envoie par message « Léa doit à Hugo : 118 € », avec un lien vers l’app. Léa n’a plus qu’à ouvrir Wero ou son app bancaire.
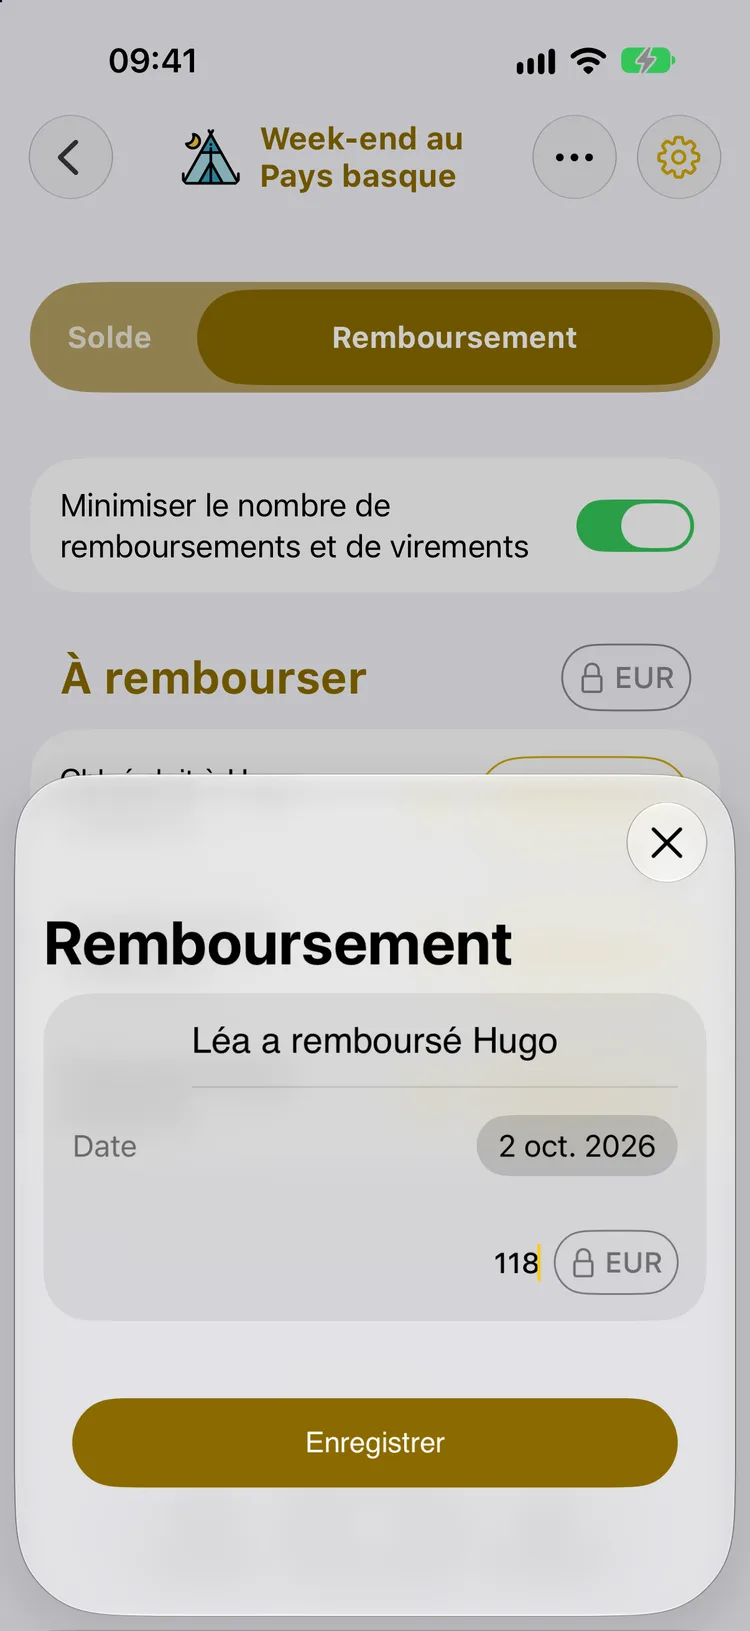
- Notez le remboursement. Une fois l’argent parti, le bouton « Rembourser » enregistre le paiement à sa date. Le solde passe à zéro, et la ligne rejoint la section « Remboursé » pour que personne ne paie deux fois.
Si une dépense est ajoutée après coup, l’app le signale et propose de recalculer les remboursements.
Ce que nous ferions
Pour un week-end entre amis en France : Wero pour toutes les parts sous le plafond, virement instantané pour la location ou le billet d’avion, et tout le monde rembourse dans les 48 heures, quand les souvenirs sont frais.
Pour un groupe international : chacun paie dans la devise de celui qui reçoit, par virement ou par Revolut entre clients, et jamais par carte de crédit dans une app de paiement.
Dans les deux cas, ne remboursez pas dépense par dépense. Laissez l’app compenser les soldes, faites les trois virements, et cochez-les. Téléchargez Banana Split avant le prochain départ.
D’où viennent les chiffres
Les données maison viennent de l’export de la base Banana Split du 24 septembre 2026 : 156 748 groupes actifs comptant au moins deux membres et cinq dépenses, hors remboursements. Un groupe « rembourse dans l’app » s’il contient au moins une dépense marquée comme remboursement. Le montant médian est calculé sur les 34 361 remboursements notés en euros ; le délai compare la date du premier remboursement à celle de la dernière dépense ; la part soldée compare le total remboursé à la somme des soldes positifs. Les données sont agrégées et anonymes. Limite que nous assumons : un groupe qui n’a rien noté a pu se rembourser ailleurs, nous ne mesurons que ce qui est enregistré. Les frais et plafonds viennent des pages officielles de Wero, de la Banque de France, du Crédit Agricole, de Lydia, de PayPal, de Revolut et de la Banque centrale européenne, consultées le 2 octobre 2026.